B2B-РТС: полгода после IPO. На рубеже окончания lock-up. Моё мнение.
.
Признаюсь сразу, чем она меня зацепила. Компания зарабатывает за год примерно столько же, сколько у неё собственного капитала: 3,7 млрд рублей прибыли при 3,7 млрд капитала, ROE больше 100%. На нашем рынке таких бизнесов единицы. Но прежде чем радоваться цифре, её нужно разобрать на части. Этим я и занимался последние дни: проспект эмиссии на 405 страниц, отчётность МСФО за три года, отчёты всех брокеров и история компании с 2000 года.
Что это за бизнес. BTBR127,62-0,27% владеет площадками РТС-тендер, ОТС и B2B-Center. На них государство, госкомпании и крупный бизнес закупают у поставщиков всё — от бумаги до строительства дорог. Через площадки за год проходит около 10 трлн рублей закупок, это примерно каждый двадцатый рубль ВВП страны. Компания забирает с этого потока примерно 0,08%. В госзакупках платит победитель: 1% от цены контракта, но не больше 7 500 рублей. В закупках госкомпаний — не больше 75 тысяч. Коммерческие клиенты платят абонементы.
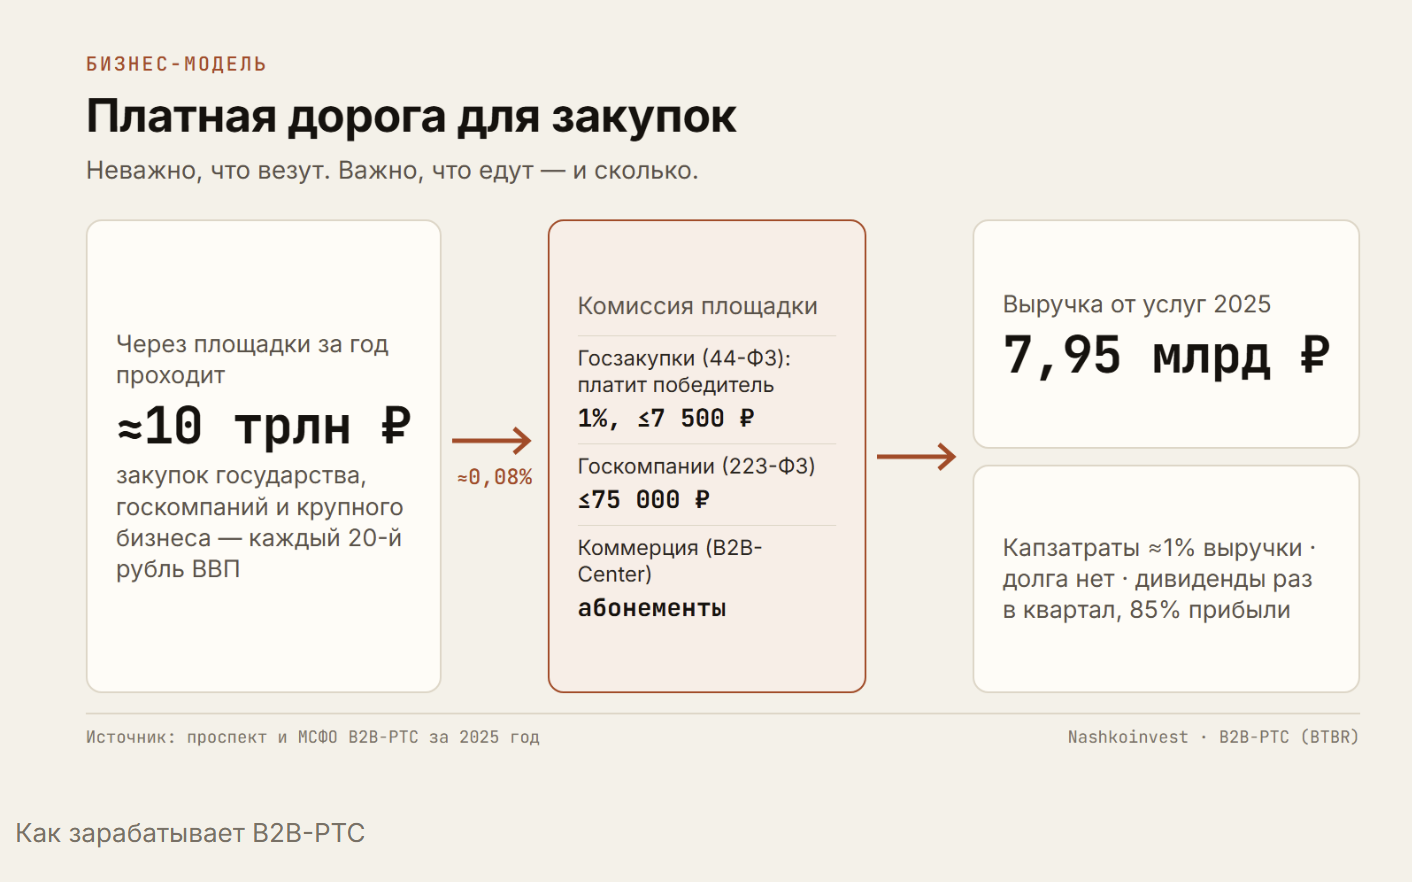
По сути, это платная дорога. Не важно, что везут, важно, что едут. Доля компании — 38% регулируемых закупок и 41% коммерческих. Проводить госзакупки по 44-ФЗ в стране могут только восемь площадок, и новых в этот список не пускали с 2018 года. Капзатраты около 1% выручки, долга нет, дивиденды раз в квартал, 85% прибыли.
Звучит как мечта. Почти так и есть, но в нескольких местах цифры говорят не то, что кажется на первый взгляд. Об этом немного ниже. Вывод скажу сразу, чтобы вы читали дальше уже с ним. Бизнес отличный, цена справедливая, но не дешёвая. Интерес к акции я оцениваю примерно ниже 110–115.
Откуда берётся ROE больше 100% и чьи деньги лежат на балансе
Первое, что я сделал, — разложил собственный капитал компании. Из 3,68 млрд рублей 2,63 млрд — гудвилл, ещё 0,59 млрд — нематериальные активы. Это бухгалтерский след прошлых покупок площадок, в том числе сделки 2022 года, в которой группа, по сути, купила сама себя «под общим контролем». Материального капитала у компании около 0,47 млрд рублей. То есть бизнес работает почти без капитала. Клиенты платят авансом, поэтому даже оборотный капитал у компании отрицательный.
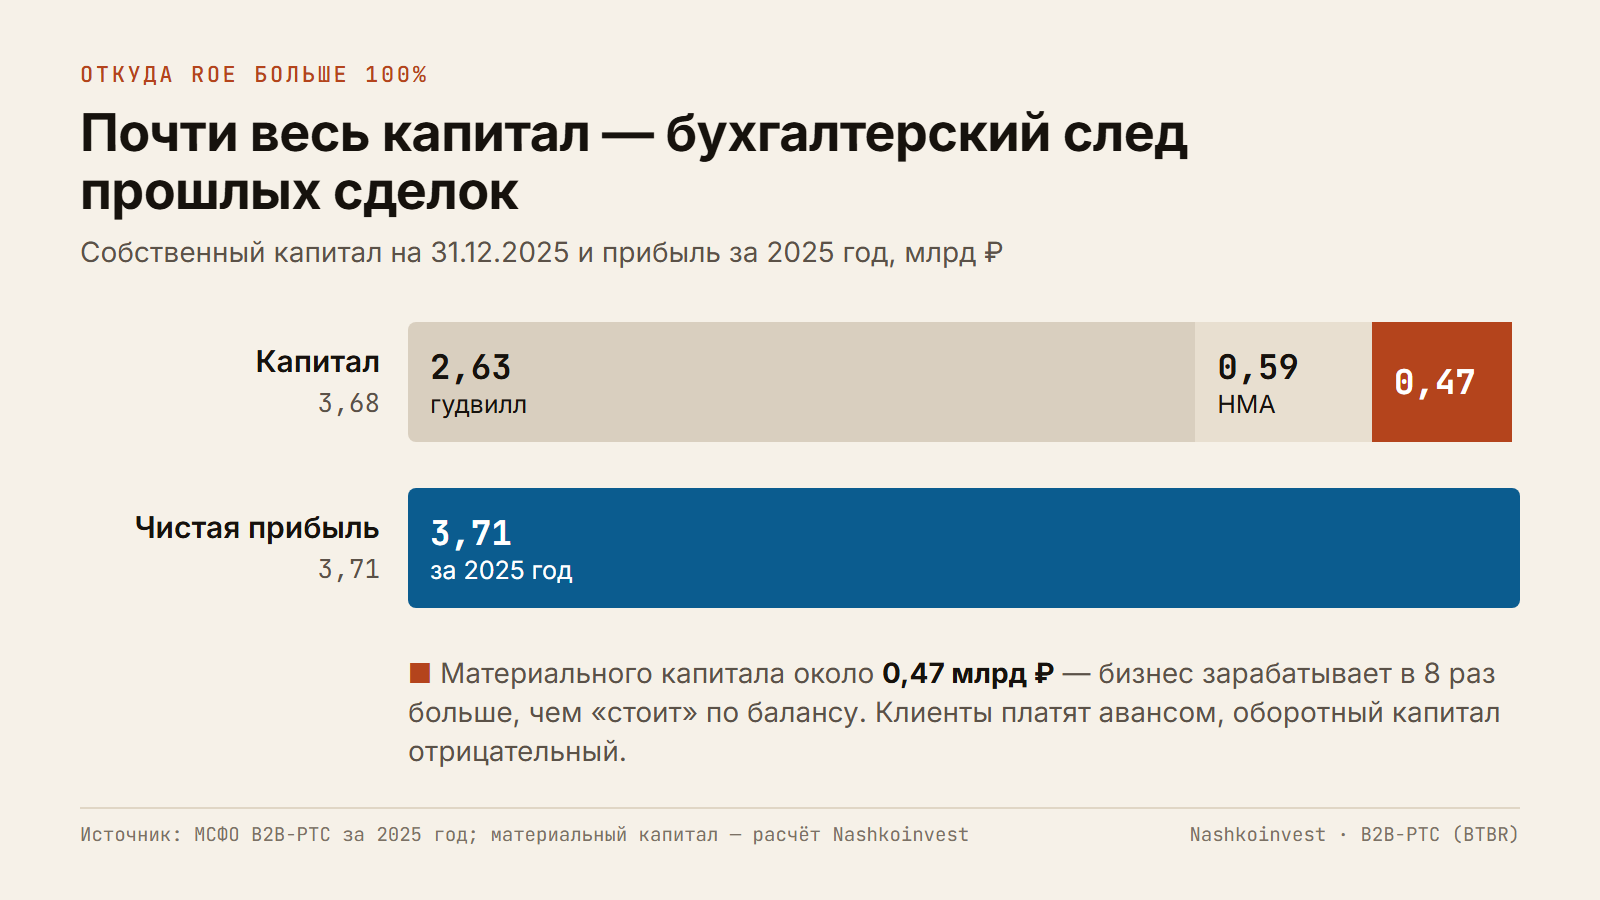
Это машина по созданию денег. Бизнесу не нужны деньги для роста, поэтому почти всю прибыль можно отдавать акционерам. Отсюда и выплаты 85–90%. Но у этой медали есть обратная сторона. ROE 105% ничего не говорит о будущем росте. Прибыль здесь растёт не от того, что компания реинвестирует деньги под 100%, а от того, сколько закупок пройдёт через площадки и какие тарифы разрешит государство.
Второе — деньги клиентов. На балансе действительно лежит около 6 млрд рублей чужих денег: задатки участников торгов, обеспечения заявок, авансы. Проценты на них клиентам не начисляются, а доход от их размещения компания оставляет себе. Ближайшая аналогия — страховой флоут: чужие деньги, которые ничего тебе не стоят. В 2025 году эти деньги вместе с собственными принесли 1,43 млрд рублей процентного дохода, это 31% прибыли до налога, а в первом полугодии 2026 года уже 41%.
И вот здесь начинаются оговорки.
Во-первых, это не деньги госзакупок. С 2019 года обеспечение по 44-ФЗ лежит на специальных счетах участников в банках, и проценты по нему получают банки. Площадки этот доход уже однажды потеряли по решению государства. Сегодняшний флоут — это задатки имущественных торгов, закупки госкомпаний и коммерческие процедуры.
Во-вторых, флоут нестабилен. В 2024 году при высокой ставке он сократился на 24%: клиенты меньше держат на площадке, когда деньги можно выгодно разместить в другом месте.
В-третьих, доход от флоута привязан к ключевой ставке. Во втором квартале 2026 года он упал почти вдвое к первому. Если ставка снизится с нынешних 14% до 8–9%, компания потеряет около 10% чистой прибыли.
В-четвёртых, почти все деньги группы лежат в Совкомбанке, её материнском банке: 3,44 из 3,45 млрд на счетах плюс 1,24 млрд в его облигациях. Ставки рыночные, перекачки денег я не вижу. Но вся ликвидность сосредоточена в одном банке, у которого достаточность капитала около регуляторного минимума.
Вывод: флоут — приятный бонус, но не основа инвестиционного тезиса. Оценивать компанию нужно по основному бизнесу, а процентный доход считать по нормальной ставке, а не по сегодняшней.
И ещё одна деталь, которой нет в пресс-релизах. «Выручка 9,4 млрд», о которой пишут компания и СМИ, — это выручка вместе с процентами. Выручка от услуг — 7,95 млрд. А маржа основного бизнеса уже четвёртый год снижается: 46%, 45%, 44%, 42%. Фонд оплаты труда растёт на 20–24% в год, быстрее выручки.
Кто продавал на IPO и зачем.
Самый важный вопрос любого IPO не «сколько стоит компания», а «почему её продают именно сейчас».
На IPO компания не получила ни рубля. Все 2,43 млрд рублей ушли продавцам — Совкомбанку и финансовым инвесторам, которые продавали пропорционально своим долям. Крупнейший из инвесторов — закрытый ПИФ «Первый» с долей больше 20%, его пайщики не раскрыты. В свободное обращение попало всего 11,5% акций, 63% из них купили частные инвесторы.
Зачем это Совкомбанку, первый зампред банка Сергей Хотимский сказал прямо. В ноябре 2025-го: «Историческая цена этого актива на балансе банка не очень высокая». В апреле 2026-го: «Нам намного выгоднее, чтобы инвесторы получили в сделке апсайд, так как мы продаём маленькую долю из нашего пакета».
Переводить почти не нужно. Банку нужен капитал. Публичная цена акции переоценивает актив на его балансе, а «маленькая доля» значит, что возможно будут и следующие продажи. Пока они впереди, у банка есть стимул поддерживать хорошую историю: щедрые дивиденды, довольные инвесторы. Высокие дивиденды банку выгодны вдвойне, ведь деньги идут мажоритарию, которому они нужны. Поэтому в дивидендах наши интересы с Совкомбанком совпадают, а вот в цене акции — нет: я сейчас хочу цену ниже, так как думаю о покупке. С другой стороны, сейчас висит предложение новых пакетов. Lock-up заканчивается примерно 14–17 октября.
Ещё несколько фактов, которые я нашёл в проспекте.
В январе 2026 года, за три месяца до IPO, компания выпустила 1,77 млн новых акций «новым акционерам» по цене около 56,5 рубля, вдвое дешевле размещения. Кому именно, не раскрыто. Скорее всего, это менеджмент. Стимул к росту цены у него есть, причём с хорошей подушкой.
185 млн рублей расходов на IPO легли на компанию, хотя деньги получили продавцы. Мелочь, но показательная.
Состав акционеров и совета директоров скрыт по постановлению правительства № 1102, которое разрешает это подсанкционным эмитентам. Совкомбанк под санкциями с 2022 года. Из 9 директоров независимых двое.
История самой группы тоже непростая. Совкомбанк купил РТС-тендер в 2016 году, B2B-Center — в 2021-м за 2,8 млрд. В 2022-м, после санкций, площадку формально вывели из-под банка через продажу менеджменту, а затем компании «Текса». В отчётности это записано как сделка «под общим контролем одной организации». Любопытная деталь: в 2016–2018 годах 25% «Финтендера», предшественника нынешнего холдинга, принадлежало структуре Максима Воробьёва, основного владельца Инарктики. Мир тесен.
Что говорят аналитики.
Цели после IPO: Т-Инвестиции — 200 рублей, Цифра брокер — 188, БКС — 180, Совкомбанк — «покупать». Но почти все эти оценки сделаны сторонами, связанными со сделкой: продавцом, организаторами, участниками синдиката. Один отчёт прямо помечен «подготовлен по запросу компании». Независимые оценщики до IPO называли 140 рублей и ниже. Это не значит, что брокеры неправы. Это значит, что их цифры нужно проверять самому.
Как здесь можно потерять деньги
Тут необходимо переворачивать задачу: не «почему это хорошая инвестиция», а «как я могу на ней потерять». Риски перечисляю по убыванию.
Риск | Что происходит | Чем грозит |
|---|---|---|
1. Государство меняет правила | С 1 октября 2026 года по закону 278-ФЗ идёт эксперимент: школы и детские сады закупают через маркетплейсы в обход площадок. Минфин в 2025 году предлагал реформу малых закупок с новым отбором операторов. С 1 июля запрещена плата за участие в имущественных торгах | Малые закупки — самый быстрорастущий сегмент: +44% за полугодие, 12% выручки. Имущество уже −24% |
2. Снижение ставки | Около трети прибыли — проценты | При ключевой 8–9% прибыль меньше примерно на 10%. В 2027 году может почти не вырасти |
3. Бюджет | Расходы на 2027 год заложены с ростом +0,4%. Число процедур в 2025 году +0,4%, в 1 квартале 2026-го −0,9% | Госзакупки растут на 3–4% в год |
4. Совкомбанк | Окончание lock-up, 11,5% акций в обращении, прямые слова о «маленькой доле» | Продажа нового пакета в ближайшие год-полтора |
5. Прозрачность | Скрытые акционеры и совет. Дивполитика требует «не менее 50% прибыли» | 85% — устное обещание менеджмента, а не документ |
Самый важный риск первый. У компании широкий защитный ров, но он, по сути, арендован у государства. Баффет любил регулируемые монополии, но там регулятор гарантирует доходность на капитал. Здесь он ничего не гарантирует, а только терпит высокую маржу. За законом о малых закупках я буду следить внимательнее всего.
Теперь о том, что всё это уравновешивает. Компания проводит 38% госзакупок, почти столько же, сколько Сбер и Росэлторг вместе. Она обслуживает около половины всех госзаказчиков страны и 65% крупнейших компаний. Для корпоративного клиента переезд на другую площадку — это интеграции, регламенты и переобучение людей. Долга нет. И главное: даже в плохом сценарии компания не исчезает, а просто меньше зарабатывает. Такие риски защищает не анализ, а размер позиции.
Сколько стоит B2B-РТС
Объясню, как я считал, без лишних терминов. Компания отдаёт на дивиденды 85% прибыли, поэтому её стоимость — это сумма всех будущих дивидендов, приведённая к сегодняшнему дню. Дисконтировать их я беру под 20% годовых. Длинные ОФЗ сейчас дают около 16%, и сверху нужна премия: компания небольшая, ею управляет мажоритарий, а правила игры пишет государство. Прибыль считаю по двум частям отдельно — основной бизнес и проценты, причём проценты по ставке, которая постепенно снижается до 9%. Разумный диапазон 110–200 рублей, взвешенно около 150
Проверка мультипликаторами даёт то же самое: P/E на 2026 год сейчас 5,7, а для такого бизнеса при ставке 14% я считаю справедливым P/E 6–7. Это 140–160 рублей.
Что получает покупатель по сегодняшней цене 128 рублей BTBR127,62-0,27%. Дивидендная доходность около 15% до налогов, после 13% налога — около 13%. Плюс рост дивиденда на 8–9% в год, если бизнес будет расти. Итого около 19–21% годовых. Длинные ОФЗ нам дают после налога около 14%. Это достойно, но запас прочности всего около 15%. Для бизнеса, главный риск которого — подпись чиновника, этого мало.
Мой план
Баффет учил, что цена — это то, что вы платите, а стоимость — то, что получаете, и между ними должен быть зазор. Поэтому интересно смотреть ниже 110-115 рублей, очень интересно — ниже 90-100 рублей.
Такие цены уже были: 16 июля после дивидендной отсечки акция стоила 110,5 рубля. Шанс снова их увидеть дают дивидендная отсечка 11 октября (если что все отсечки и дивиденды у нас на сайте смотреть здесь) и окончание lock-up в середине месяца. Если не увижу — ничего страшного: в портфеле есть куда более недооценённые идеи, а пропущенная справедливо оценённая компания денег не стоит.
На что смотрю дальше:
14–17 октября — окончание lock-up, объёмы торгов и возможная продажа пакета;
31 октября — итоги 9 месяцев, особенно процентный доход и расходы на персонал;
ноябрь — дивиденд за третий квартал и сохранится ли выплата 85%;
закон о малых закупках и отборе операторов.
Мнение поменяю, если реформа малых закупок пройдёт без переотбора и без маркетплейсов, а маржа перестанет снижаться. Или наоборот, если в госзакупки массово пустят маркетплейсы или Совкомбанк продаст большой пакет с большим дисконтом.
БУМАГИ В ПОСТЕ
- В2В-РТС · BTBRкарточкадивидендысобытияфинотчётность